Ekim 2026'da en düşük ihtiyaç kredisi oranları aylık %2,84 ile %3,2 bandında, en yüksekleri %5'in üzerinde. Hesapkurdu'nun 16 Ekim karşılaştırmasında 100 bin TL için en düşük oranı %2,84 ile QNB verdi. Konut kredisinde ise en uygun oran Kuveyt Türk'te aylık %2,87, Ziraat Bankası'nda %2,89, Halkbank'ta %2,99. Bankalar arasındaki fark, 100 bin TL'lik bir ihtiyaç kredisinde toplam geri ödemede 25 bin TL'yi aşıyor. Yeni müşterilere yönelik %0 faizli kampanyalar da var
Aylık faiz oranları, 100.000 TL ve 12 ay vade için (Hesapkurdu, 16 Ekim 2026)
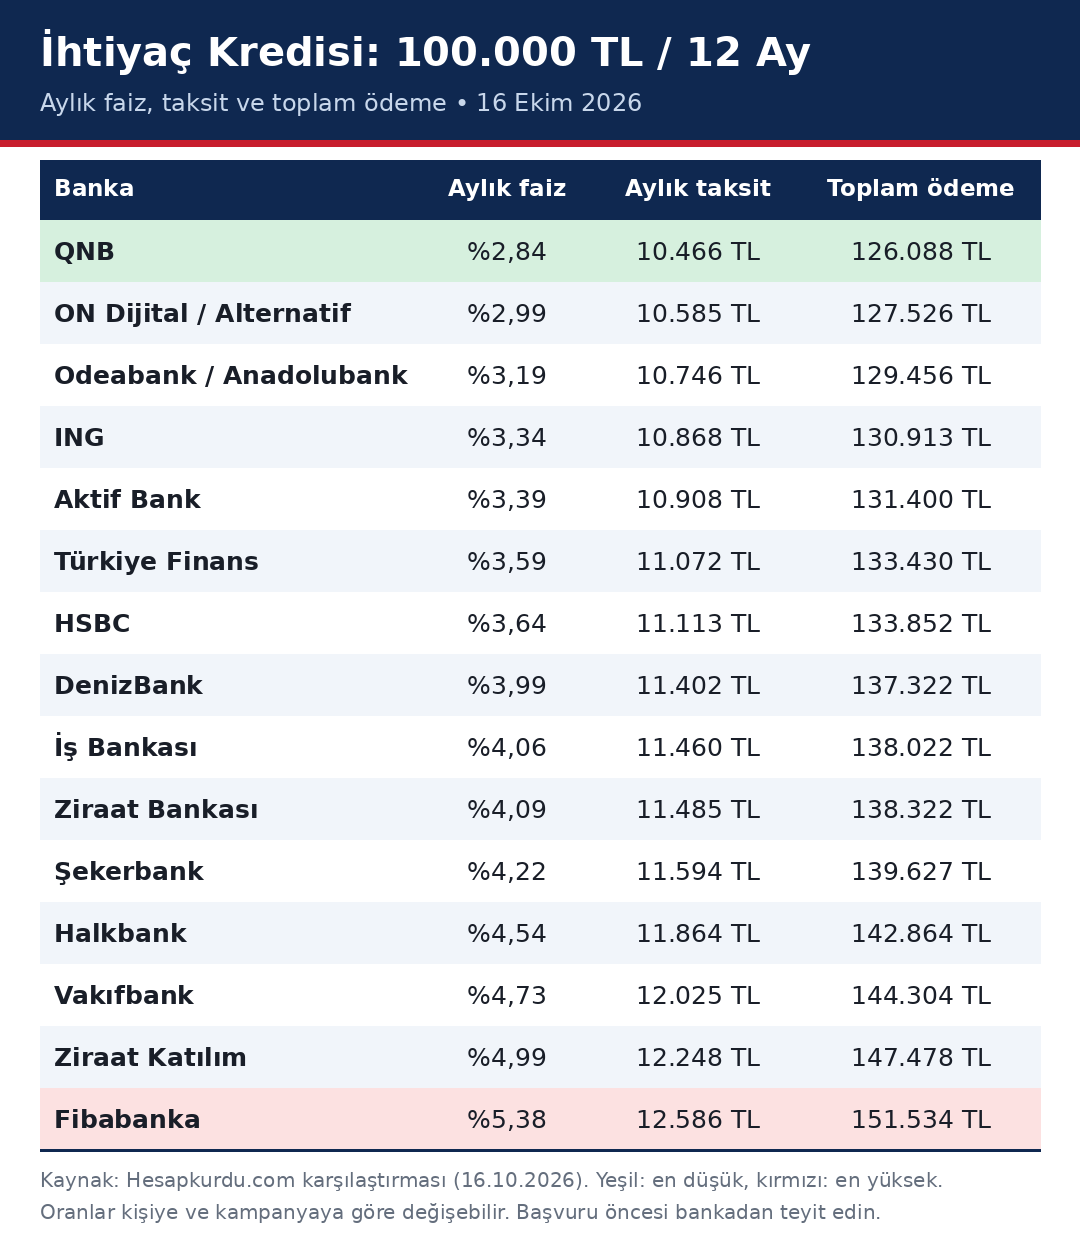
Diğer bankaların güncel oranları şöyle:
• Akbank: %3,49-3,59
• Enpara: %3,14-3,54
• getirfinans: %3,44-3,54
• CEPTETEB: %3,64-3,84
• Kuveyt Türk: %3,77
• Dünya Katılım: %3,79
• Garanti BBVA: yaklaşık %3,94
• Yapı Kredi: %3,89-3,99
• N Kolay: %4,39
• Albaraka Türk: %1,99-3,95 aralığında
Bu aralıklar HangiKredi'nin 17 Ekim tarihli listesinden ve Teklifimgelsin'in 14 Ekim listesinden derlendi.
100 Bin TL Kredi Çeken Ne Kadar Öder?
Aynı tutarı 36 ay vadeyle çekerseniz tablo değişiyor. Platform hesaplamalarına göre (okredi, 8-14 Ekim 2026) yaklaşık değerler:
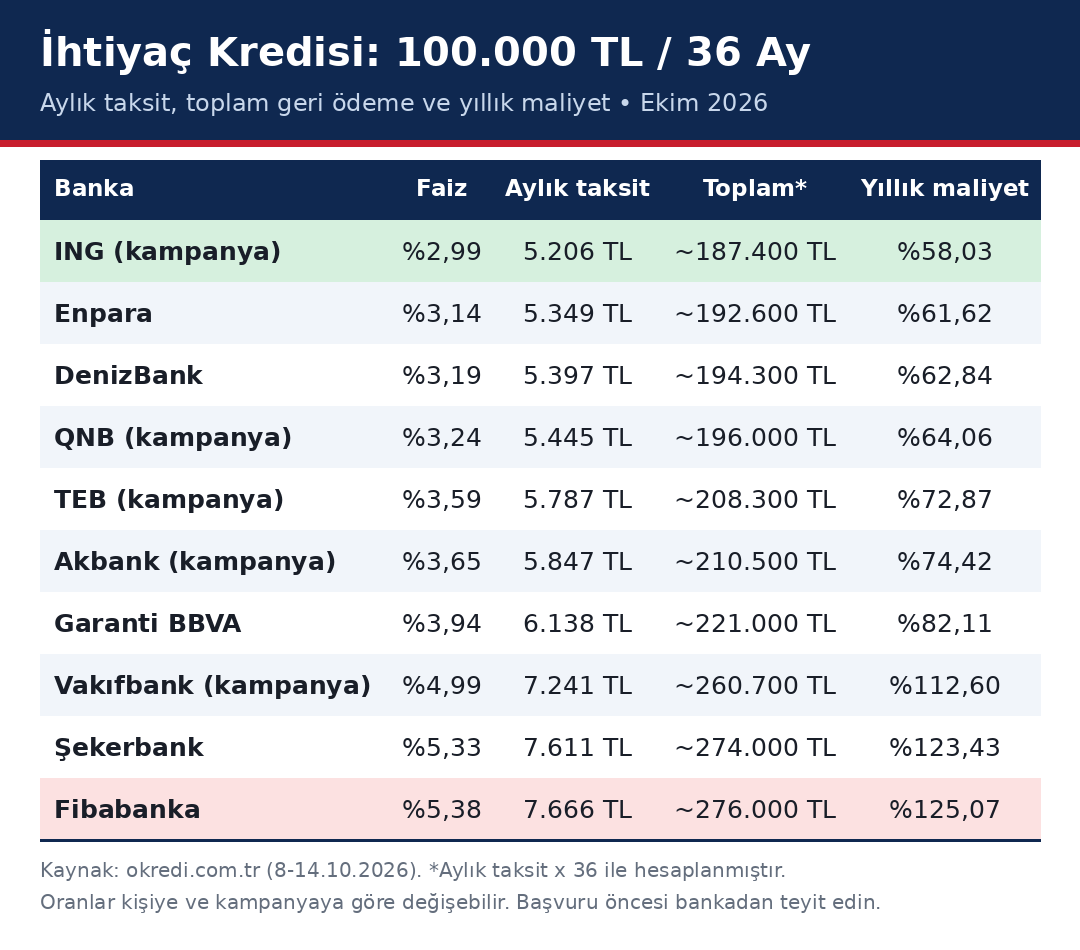
Örnek: 100 bin TL'yi 36 ayda ING'den çeken kişi yaklaşık 87 bin TL faiz ve vergi öderken, Fibabanka'da bu rakam yaklaşık 176 bin TL'ye çıkıyor. Aylık taksit farkı ise 2.460 TL.
Vade Ne Kadar Uzun Olabilir? BDDK Sınırları
İhtiyaç kredisinde vade, tutara göre sınırlı. 125 bin TL ve altı için en fazla 36 ay, 125-250 bin TL arası için 24 ay, 250 bin TL üzeri için 12 ay. Bu yüzden 300 bin TL'lik bir krediyi 12 aydan uzun yayamazsınız. Bunun sonucu olarak yüksek tutarlı kredilerde aylık taksit hızla büyüyor.
Konut Kredisi Faiz Oranları
Katılım bankaları ve kamu bankaları ön planda. 1.000.000 TL, 120 ay vade için güncel oranlar:
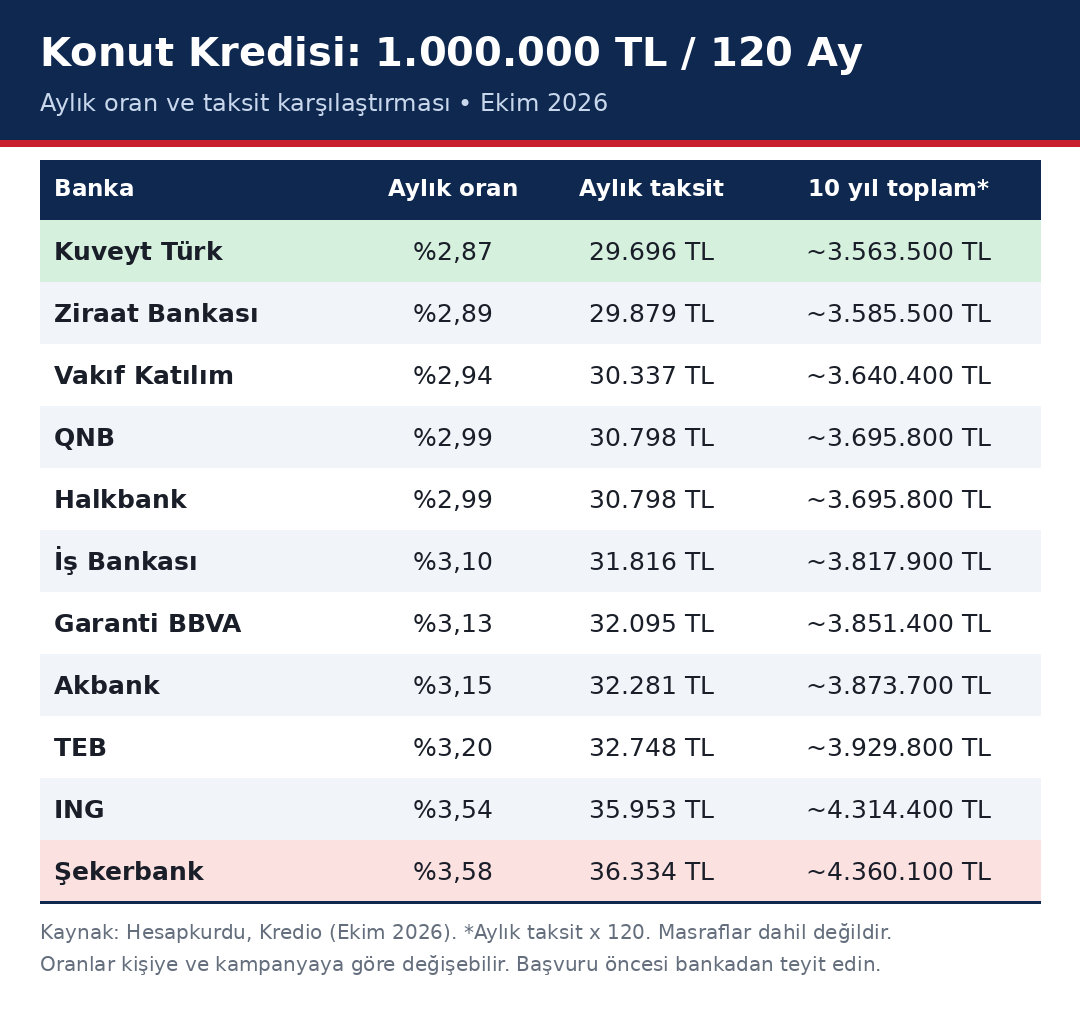
Kaynaklar: Hesapkurdu, 17 Ekim ve Kredio, 10 Ekim güncellemesi. Yapı Kredi %2,88 ve Vakıfbank %2,99 ile listelerde yer alıyor. Katılım bankalarında Türkiye Finans %2,88, Albaraka Türk %2,90 seviyesinde.
Örnek: 1 milyon TL'lik konut kredisinde en ucuz teklifle (aylık 29.696 TL) 10 yılda yaklaşık 3,56 milyon TL ödenir. Şekerbank'taki %3,58 oranıyla bu rakam yaklaşık 4,36 milyon TL'ye çıkar. Aradaki fark yaklaşık 800 bin TL.
Taşıt Kredisi: Kimler Öne Çıkıyor?
Taşıt kredisinde 48 aya kadar vade sunuluyor. Platform verilerine göre:
• Akbank: %3,18-3,45
• Vakıf Katılım: %3,19-3,39
• Albaraka Türk: %3,19-3,73
• Kuveyt Türk: %3,27-3,80
• Dünya Katılım ve Ziraat Katılım: %3,29 civarı
• Garanti BBVA: %3,34-3,44
• Türkiye Finans: %3,33-3,48
• İş Bankası: %3,59-3,89
Bu liste HangiKredi'nin karşılaştırma tablosundan alındı. Başka bir platformda Vakıfbank %3,84, DenizBank %4,14, Yapı Kredi %4,29, QNB %4,72 olarak görünüyor. Taşıt kredisi oranlarında kaynaklar arasındaki tutarlılık düşük, bu yüzden başvuruda bankadan yazılı teklif alınmalı.
Faizsiz ve Kampanyalı Kredi Fırsatları
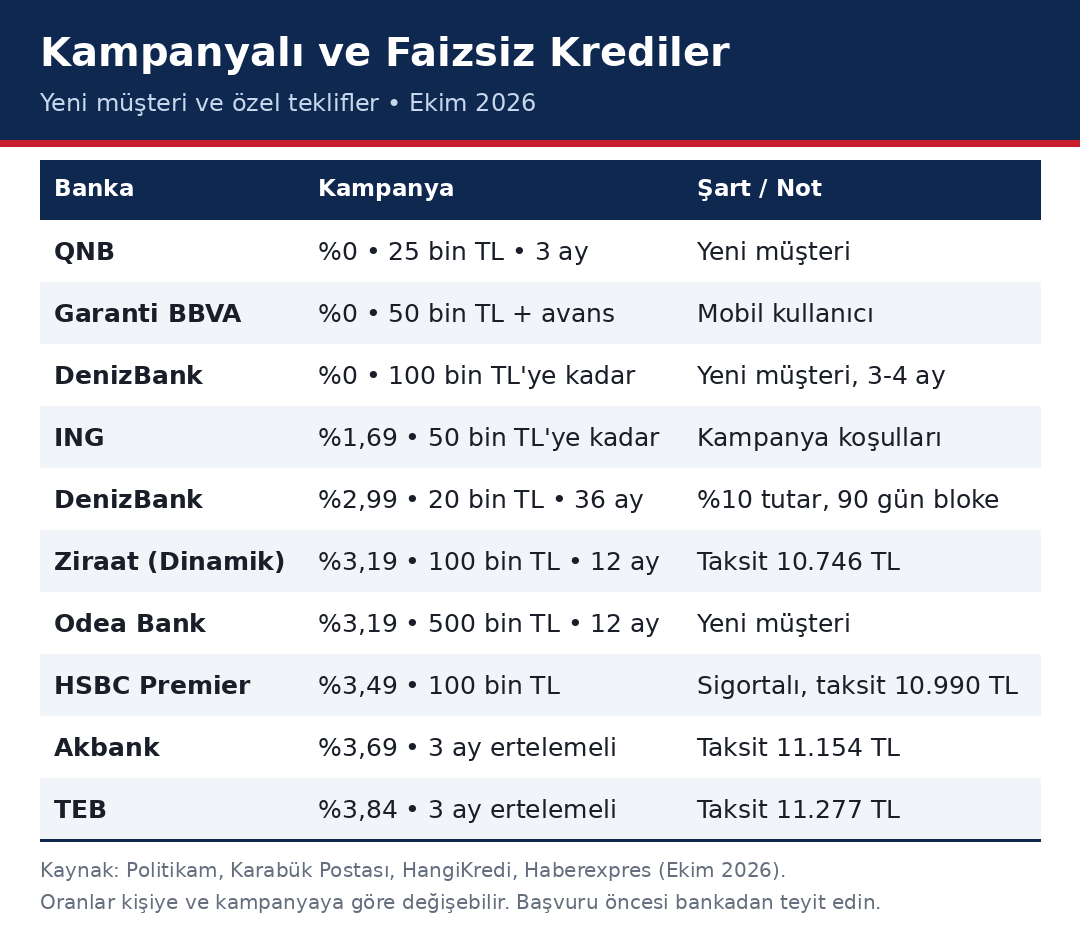
Ekim ayında yeni müşterilere yönelik kampanyalar öne çıkıyor:
• QNB: 25 bin TL'ye kadar, 3 ay vadeli %0 faizli kredi.
• Garanti BBVA: Mobil kullanıcılarına özel 50 bin TL %0 faizli kredi ve 50 bin TL taksitli avans.
• DenizBank: Yeni müşterilere 3-4 ay vadeli, toplam 100 bin TL'ye varan faizsiz fırsat.
• ING: 50 bin TL'ye kadar %1,69 faiz oranı duyuruyor.
• DenizBank: 20 bin TL'ye kadar, 36 ay vadeli %2,99. Özel oran için kredi tutarının %10'unun 90 gün vadesiz hesapta tutulması isteniyor.
• Odea Bank: Yeni müşterilere %3,19 ile 12 ay vadeli, 500 bin TL'ye kadar kredi.
• Ziraat Bankası (Dinamik Kredi): %3,19 ile 100 bin TL, 12 ay, aylık 10.746 TL.
• HSBC Premier: Sigortalı seçenekte %3,49 ile aylık 10.990 TL.
• Akbank ve TEB (3 ay ertelemeli): 100 bin TL için Akbank'ta %3,69 ve aylık 11.154 TL, TEB'de %3,84 ve aylık 11.277 TL.
Kredi Faizleri Düşer mi? TCMB Kararı Öncesi Beklenti
TCMB 22 Ekim'de faiz kararını açıklayacak. AA Finans anketine katılan 20 ekonomistten 19'u politika faizinin 100 baz puan indirilerek %36'ya çekilmesini bekliyor. Eylül'de faiz %37'de sabit bırakılmıştı. Bankaların TL konut kredisine uyguladığı ortalama yıllık faiz 9 Ekim haftasında %41,66'ya geriledi. İndirim gelirse kredi faizlerinde gevşeme beklenebilir, ancak bankaların yansıtma hızı farklı olabilir.
Kredi Çekmeden Önce Dikkat Edilecekler
• Sadece aylık faize bakmayın. Yıllık maliyet oranı dosya masrafı, sigorta ve vergileri içerir.
• "Özel oran" şartlarını okuyun. Maaş taşıma, sigorta ve bloke tutar çoğu kampanyada zorunlu.
• Vadeyi gereğinden uzun seçmeyin. Taksit düşer ama toplam maliyet artar.
• En az üç bankadan yazılı teklif alın. Oranlar kredi notuna, gelire ve müşteri durumuna göre kişiye özel değişir.
• Mevcut müşteri olduğunuz bankayı da sorun. Sadakat teklifleri vitrin oranından düşük olabilir.
Sıkça Sorulan Sorular
1. En düşük ihtiyaç kredisi faizi hangi bankada?
16-17 Ekim verilerine göre 100 bin TL ve 12 ay için QNB %2,84 ile en düşük. Küçük tutarlarda ING ve DenizBank %2,99'a, kampanyalarda daha da aşağıya iniyor.
2. 100 bin TL kredinin aylık taksiti ne kadar?
12 ay vadede bankaya göre yaklaşık 10.466 TL ile 12.586 TL arasında. 36 ay vadede ise yaklaşık 5.200 TL ile 7.700 TL arasında.
3. Faizsiz kredi gerçekten faizsiz mi?
Genellikle yalnızca yeni müşterilere, kısa vadeli (3-4 ay) ve sınırlı tutarda veriliyor. Kampanya şartlarını ve olası masrafları kontrol etmek gerekir.
4. İhtiyaç kredisinde azami vade kaç ay?
125 bin TL'ye kadar 36 ay, 125-250 bin TL arası 24 ay, 250 bin TL üstü 12 ay.
5. Konut kredisinde en uygun oran kimde?
Ekim başı itibarıyla Kuveyt Türk %2,87, Ziraat %2,89 ve Vakıf Katılım %2,94 ile öne çıkıyor. Oranlar platformlara göre bir miktar değişebiliyor.
6. Yıllık maliyet oranı (YMO) nedir, neden önemli?
Faize ek olarak dosya masrafı, sigorta ve vergileri içeren toplam yıllık maliyettir. Bankaları karşılaştırırken aylık faizden daha doğru bir ölçüdür.
7. Maaş taşıyınca faiz düşer mi?
Birçok bankada maaş taşıma kampanya oranı için şart. Sizin için geçerli oranı bankadan öğrenmek gerekir.
8. TCMB faiz indirirse kredi faizleri hemen düşer mi?
Hemen düşmeyebilir. Bankalar kendi fonlama maliyetlerine göre ayarlama yapar. Eylül'de faiz sabit bırakılmıştı, Ekim'de 100 baz puanlık indirim bekleniyor.
9. 36 ay mı 12 ay mı seçmeliyim?
Bütçeniz izin veriyorsa kısa vade toplam maliyeti ciddi azaltır. Örneğin 100 bin TL'de ING'de 12 ay ve 36 ay arasındaki toplam geri ödeme farkı 55 bin TL'yi aşıyor.
10. Kredi notum düşükse ne yapmalıyım?
Mevcut borçlarınızı kapatın, gecikmeden kaçının ve birden fazla bankaya aynı anda başvurmayın. Bu durumda teklif edilen oranlar yüksek çıkabilir.